Вы хотите полностью контролировать ваш бизнес и снизить затраты?
Возможно вам надо автоматизировать только один бизнес-процесс?
Вы хотите полностью контролировать ваш бизнес и снизить затраты?
Возможно вам надо автоматизировать только один бизнес-процесс?


Бесплатный аудит для перехода на 1С 8.5.1
Как учесть премию от поставщика за объём закупок в «1С:Бухгалтерии 8»?
Поставщики часто мотивируют покупателей дополнительными выплатами за выполнение определённых условий договора. Например, организация может получить денежную премию за достижение установленного объёма закупок за месяц, квартал или год.
В бухгалтерском учете покупателя денежная премия (бонус) от поставщика за достижение определенного объема закупок признается прочим доходом. Согласно ПБУ 9/99, сумма бонуса, полученная в виде денежных средств, включается в состав прочих доходов на дату ее начисления или получения, если иное не установлено договором.
Перед внесением операции в программу необходимо изучить договор с поставщиком и документы, подтверждающие предоставление премии.
Поможем выбрать сценарий учёта (прочий доход или корректировка стоимости), правильно оформить операции и документы, а также проверить налоговые последствия и НДС.

Следует проверить:
- за какой период рассчитывается бонус;
- какой объём закупок необходимо выполнить;
- каким образом определяется сумма премии;
- перечисляется ли бонус деньгами или засчитывается в счёт задолженности;
- влияет ли премия на стоимость ранее приобретённых товаров;
- какие документы поставщик направляет покупателю.
Рассмотрим несколько ситуаций отражения в учете:
1. Бонус не уменьшает стоимость товара
Поставщик перечисляет покупателю денежную премию за выполнение условий договора, но цена уже приобретённых товаров при этом не пересматривается.
В таком случае полученную сумму можно отразить как прочий доход организации.
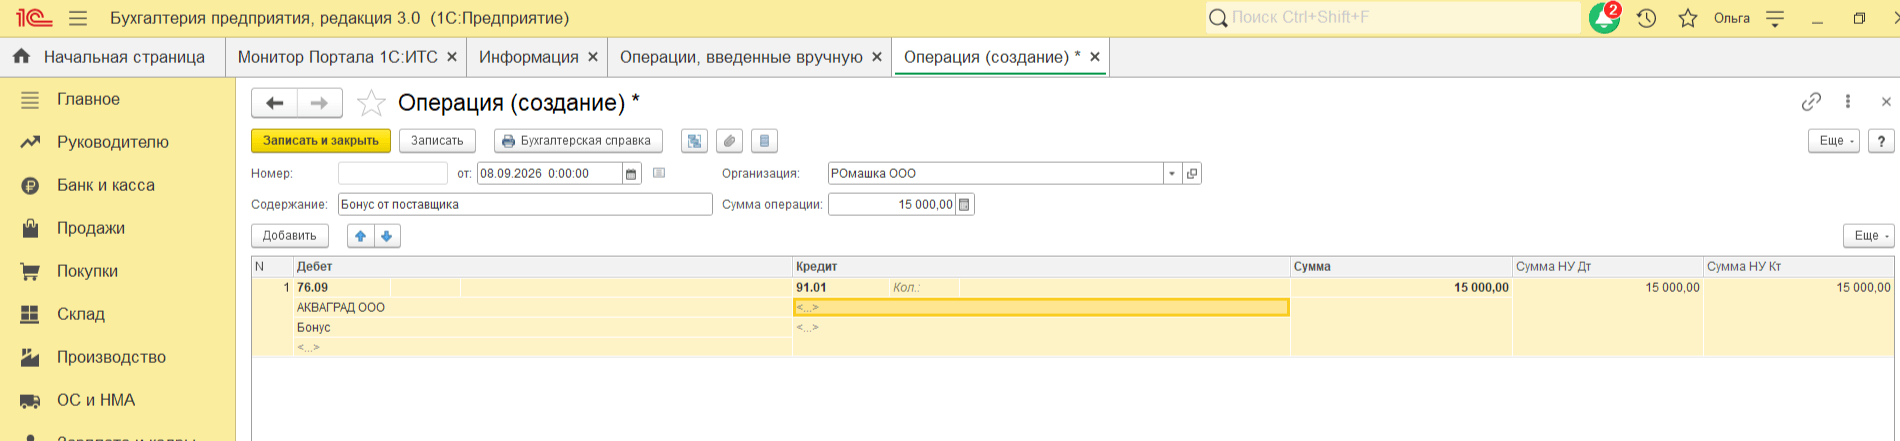
Регистрируем начисление премии с помощью документа Операции, введённые вручную.
В документе указываются:
- дата признания дохода;
- организация;
- поставщик;
- договор;
- сумма премии;
- содержание хозяйственной операции;
- счета бухгалтерского учёта.
Проводка будет выглядеть следующим образом:
Дт 76.09 «Прочие расчёты с разными дебиторами и кредиторами»
Кт 91.01 «Прочие доходы»
Основанием для записи может быть уведомление поставщика, расчёт бонуса, акт или иной документ, предусмотренный договором.
Дата отражения дохода определяется моментом, когда организация получила подтверждённое право на выплату. Например, это может быть дата утверждения поставщиком расчёта премии или дата подписания сторонами соответствующего документа.
Регистрацию поступление денег от поставщика делаем документом Поступление на расчётный счёт.
В качестве вида операции можно выбрать Прочее поступление.
В документе необходимо заполнить:
- плательщика;
- сумму платежа;
- договор с поставщиком;
- статью движения денежных средств;
- счёт расчётов — 76.09.
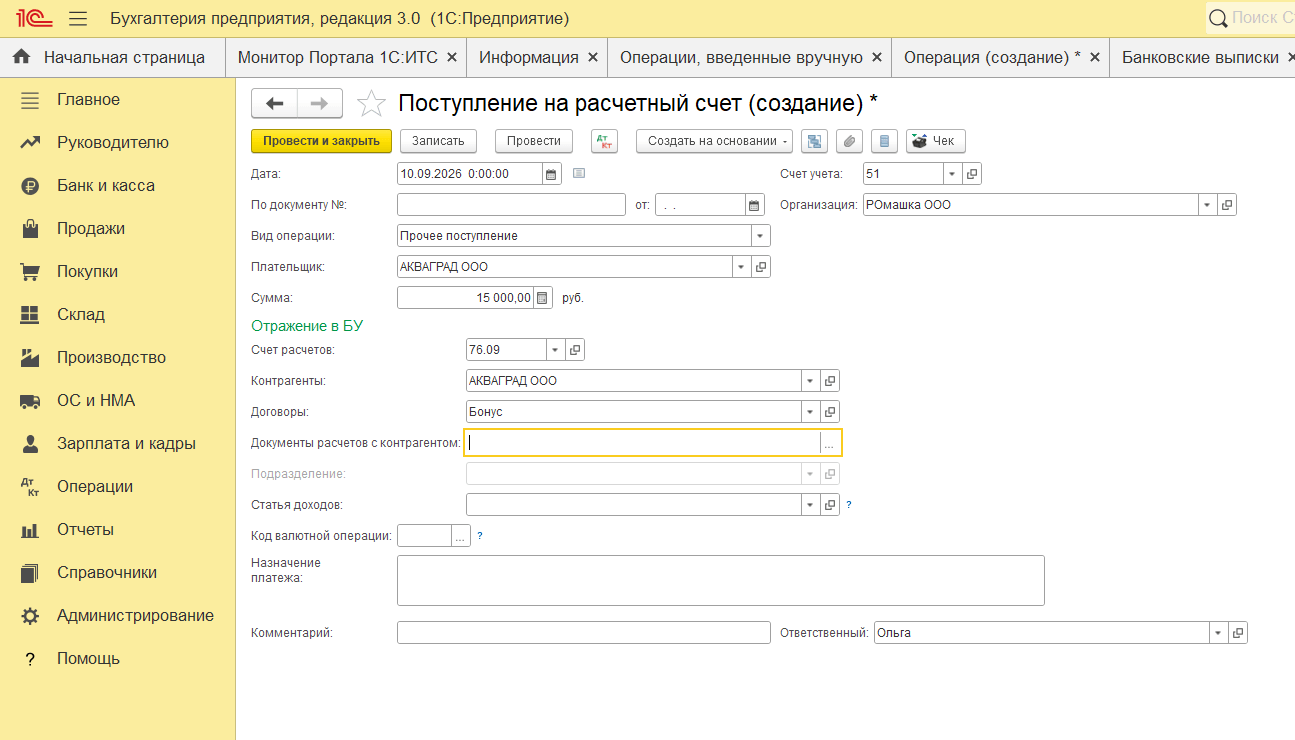
После проведения документа сформируется запись:
Дт 51 «Расчётные счета»
Кт 76.09 «Прочие расчёты с разными дебиторами и кредиторами»

Таким образом, задолженность поставщика по начисленной премии будет закрыта.

В налоговом учёте премия включается в состав доходов организации в соответствии с применяемым режимом налогообложения.
2. Бонус уменьшает оплату за ранее отгруженные товары.
Иногда договор предусматривает, что предоставленная премия фактически уменьшает стоимость товаров, приобретённых у поставщика.
В этом случае порядок учёта будет отличаться. Покупателю может потребоваться:
- скорректировать стоимость товаров на складе;
- изменить стоимость уже реализованной продукции;
- отразить корректировочные документы;
- восстановить часть ранее принятого к вычету НДС;
- внести изменения в данные бухгалтерского и налогового учёта.
Рассмотрим ситуацию, когда по соглашению сторон премия зачтена в счет погашения задолженности покупателя по оплате ранее отгруженных товаров.
Ранее были оприходованы товары от поставщика, в программе отразили документом Поступление (акты, накладные)
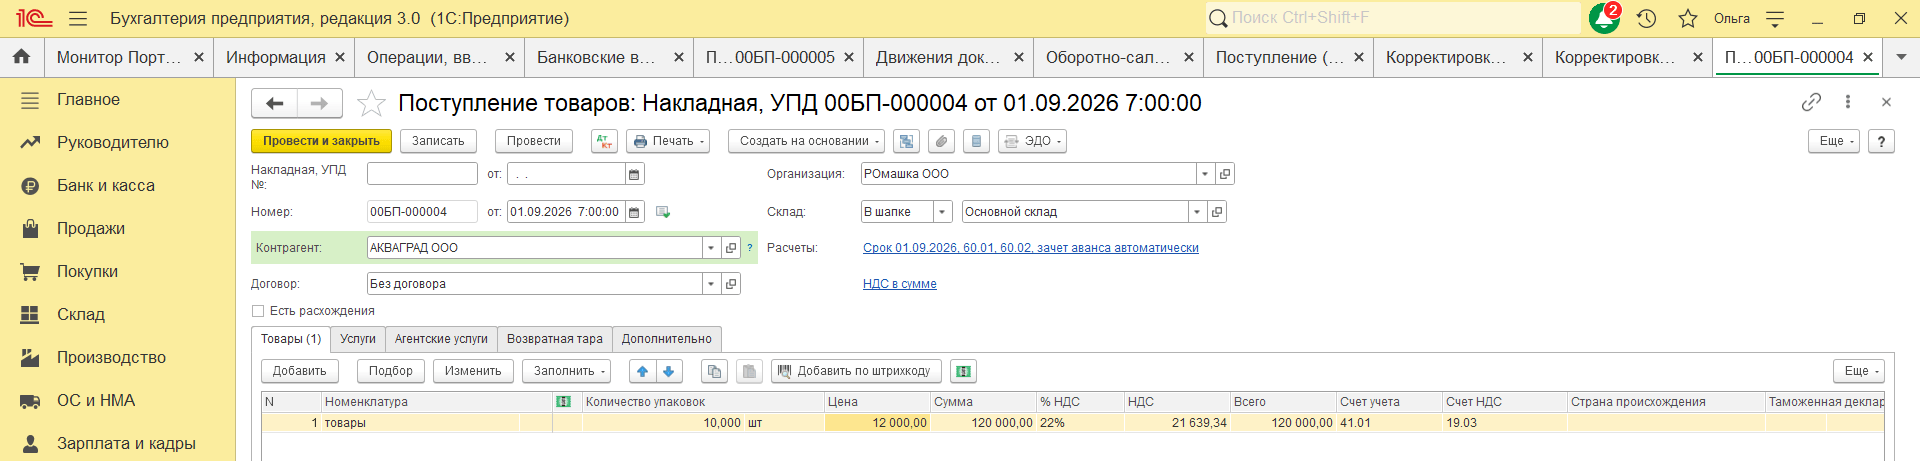
Расчеты с поставщиком ведем на 60 счете
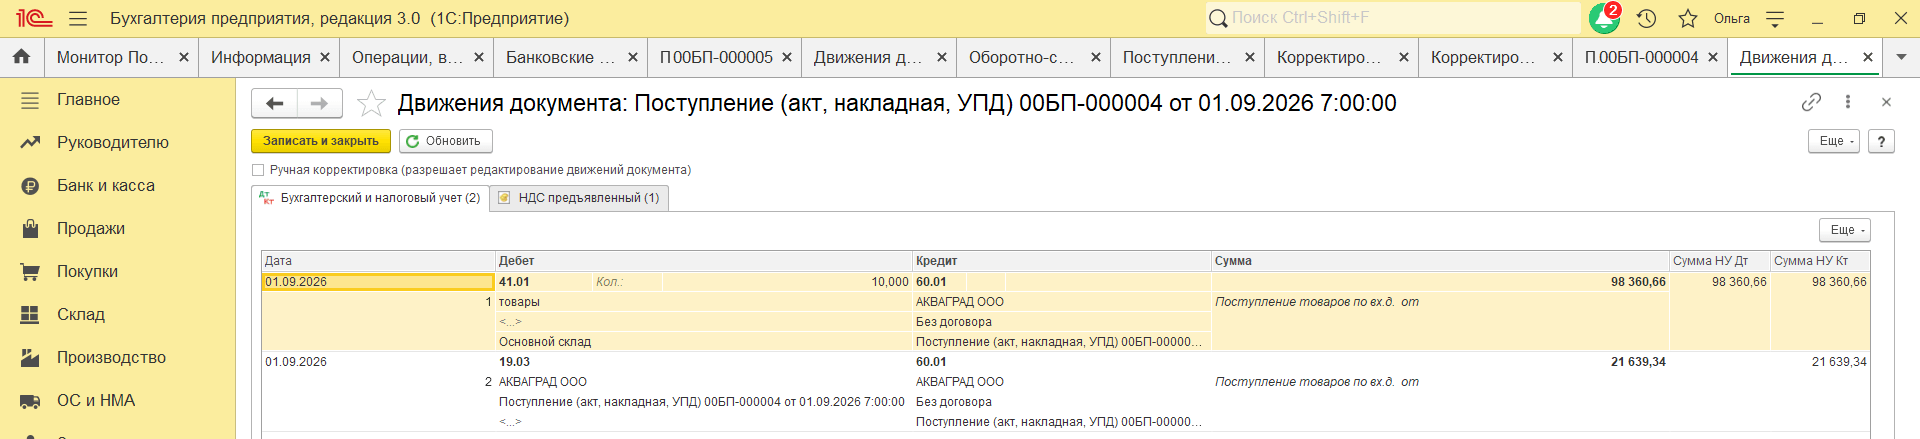
Далее от поставщика поступило уведомление о начислении денежного вознаграждения за достигнутый объем закупок, данную операцию отражаем документом Операция вручную
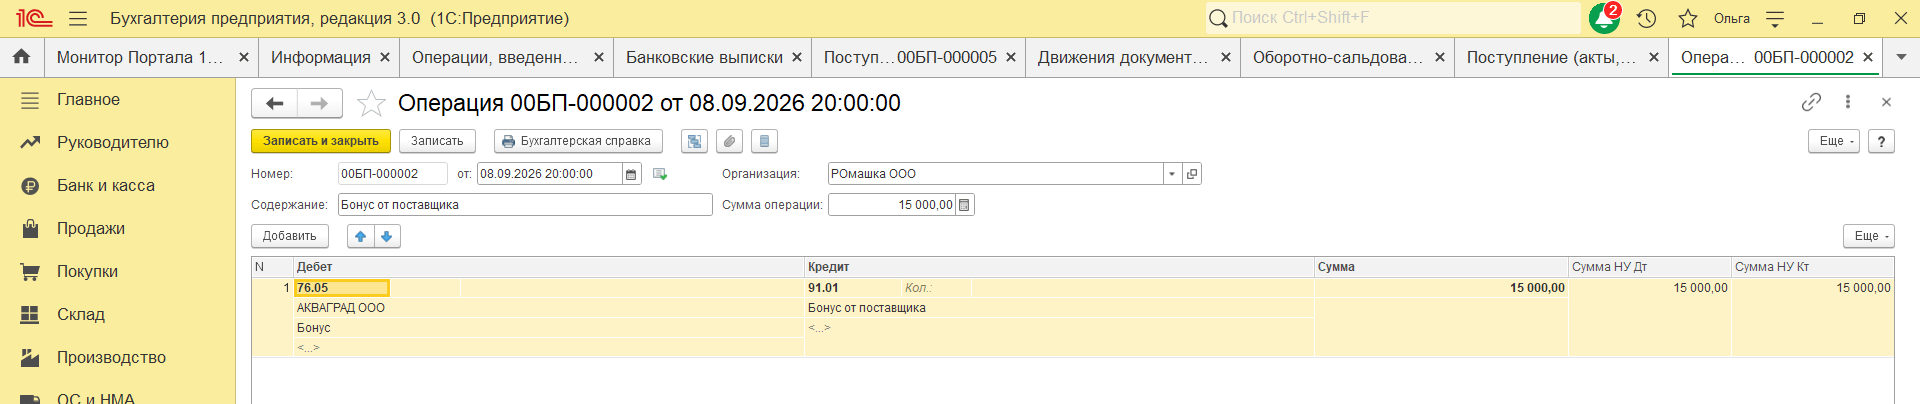
Начисление премии отразим по Дт 76.05 Кт 91.01
Теперь необходимо произвести зачет премии в счет оплаты товаров.
Создаем документ Корректировка долга.
В разделе Вид операции укажите значение Прочие корректировки.
В полях Дебитор и Кредитор выберите того же поставщика, чья премия направляется на уменьшение его задолженности.
На вкладках Дебиторская задолженность и Кредиторская задолженность:
нажмите кнопку заполнить, затем выберите Заполнить остатками по взаиморасчетам — это автоматически подтянет суммы долга на дату корректировки в обе табличные части;
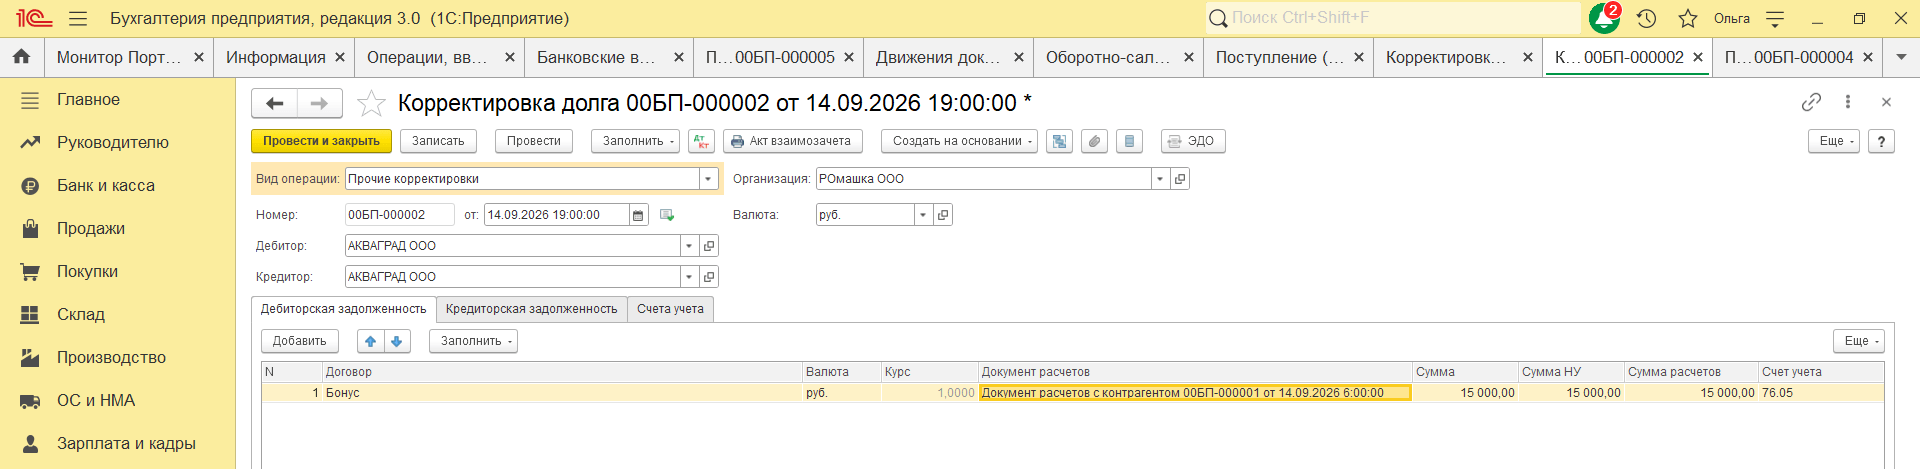
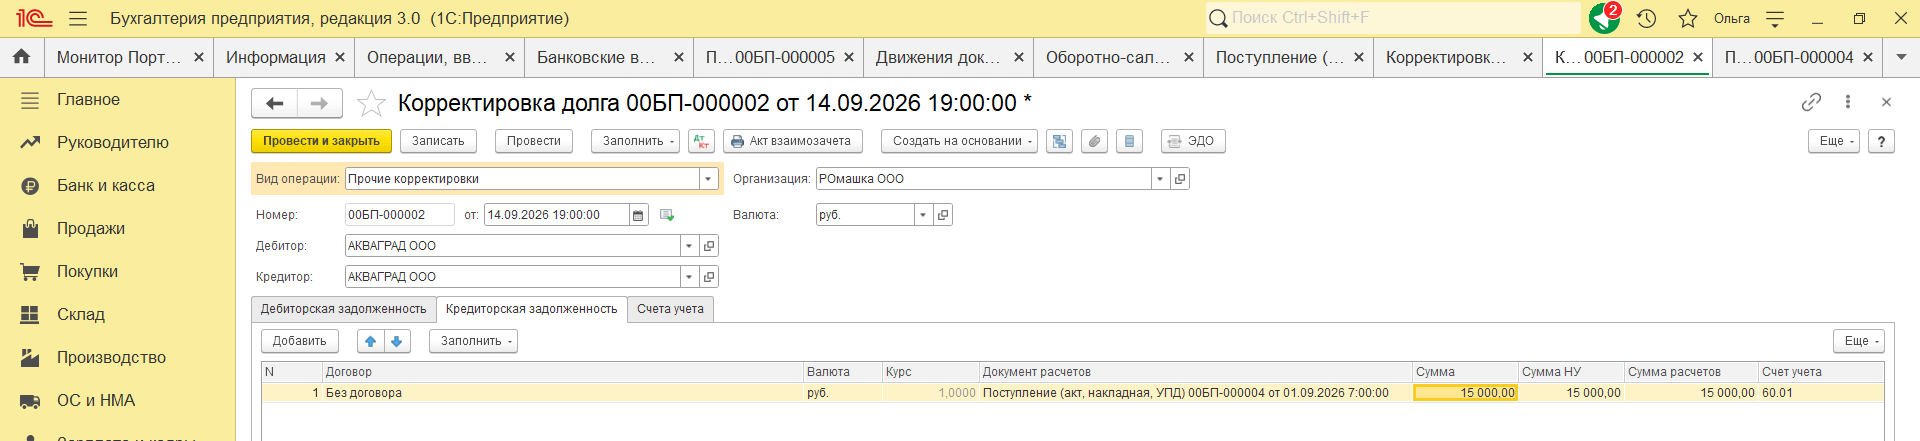

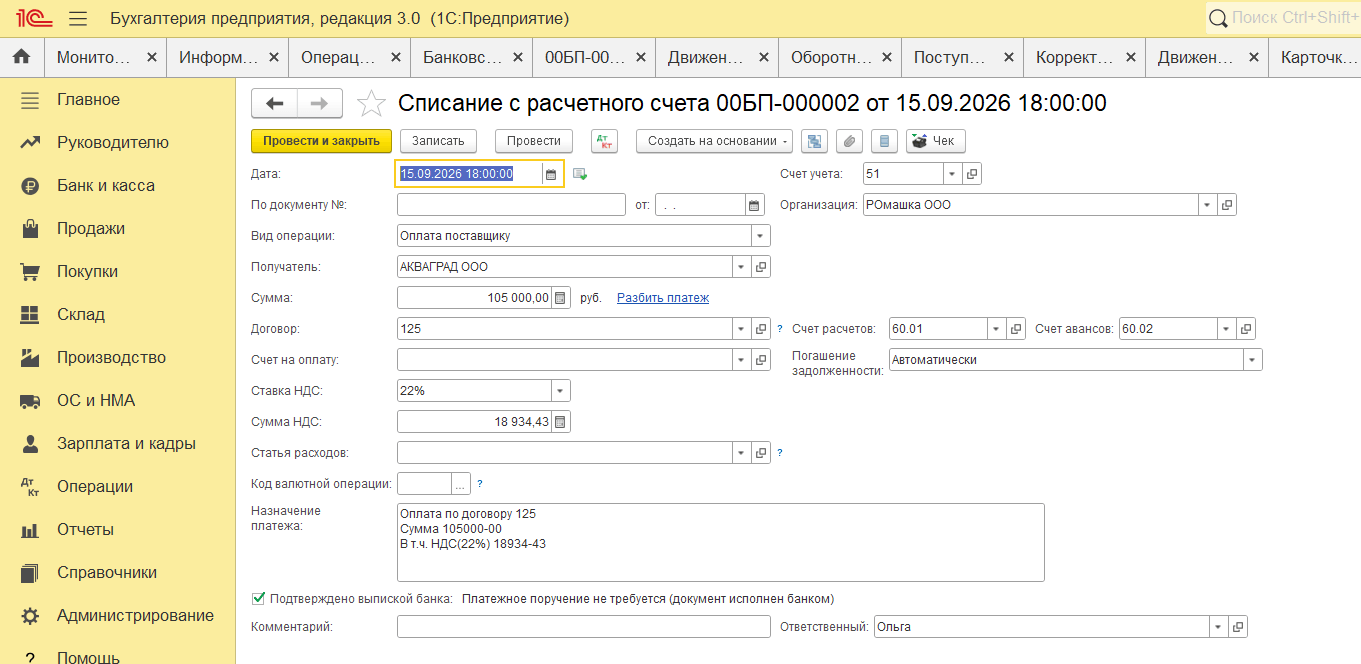
Производим оплату поставщику за минусом суммы премии.
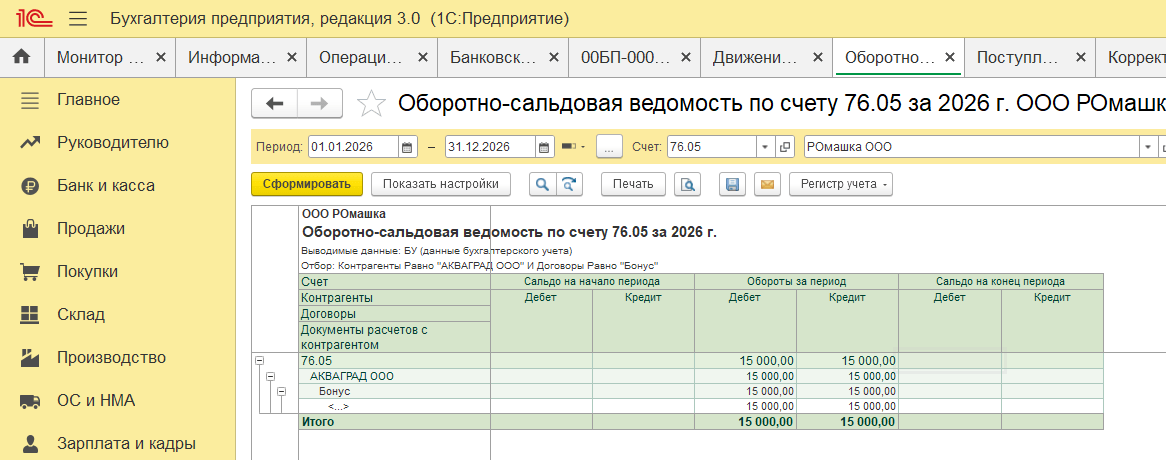
Можно проверить через оборотку, что взаиморасчеты закрыты.

Нужно ли начислять НДС с полученной премии?
Если покупатель получает денежный бонус только за выполнение объёма закупок и не оказывает поставщику никаких услуг, такая выплата обычно не является оплатой реализации.
В этом случае покупатель, как правило, не начисляет НДС на сумму полученной премии.
Иная ситуация возникает, если по договору покупатель выполняет для поставщика отдельные работы или услуги. Например:
- размещает рекламу;
- организует продвижение товара;
- проводит маркетинговые мероприятия;
- предоставляет услуги хранения или доставки;
- размещает продукцию на специальных местах продажи.
Тогда выплату необходимо проанализировать как возможную оплату услуг. В зависимости от условий договора потребуется оформить акт и определить налоговые последствия.
Для обоснования дохода рекомендуется сохранить:
- договор поставки;
- дополнительное соглашение о бонусной программе;
- расчёт достигнутого объёма закупок;
- уведомление поставщика о начислении премии;
- акт или иной подтверждающий документ;
- банковскую выписку;
- переписку сторон, если она поясняет условия выплаты.
Документы должны позволять определить, почему выплачена премия, за какой период она начислена и каким образом рассчитана её сумма.
Для корректного отражения денежной премии в «1С: Бухгалтерии 8» необходимо:
- Проанализировать договор поставки.
- Определить, влияет ли бонус на цену товаров.
- Получить документ, подтверждающий право на выплату.
- Отразить начисление премии:
- Провести поступление денег:
- Проверить налоговые последствия и наличие первичных документов.
Фотографии на сайте размещены с разрешения субъектов данных